Базове розуміння: Експерти Федеральної резервної системи, JPMorganChase і Flywire кажуть, що нові форми штучного інтелекту додають ризику для транскордонних платежів.
Обробка контенту
Що поставлено на карту?: банки стикаються з конкуренцією з боку фінансових технологій за частку міжнародних платежів.
Експертні цитати: «Транскордонні платежі зазвичай складні». — Мохіт Кансал з Flywire
Поки Федеральна резервна система наближається до свого виведення
«Ми зосереджені на збільшенні внутрішнього доступу. Ми дуже раді вийти на транскордонний простір», — сказала Бернадетт Ксепка, старший віце-президент і заступник керівника відділу управління продуктами FedNow Payments у Федеральній резервній системі, на нещодавньому заході в Бостоні FinTech.
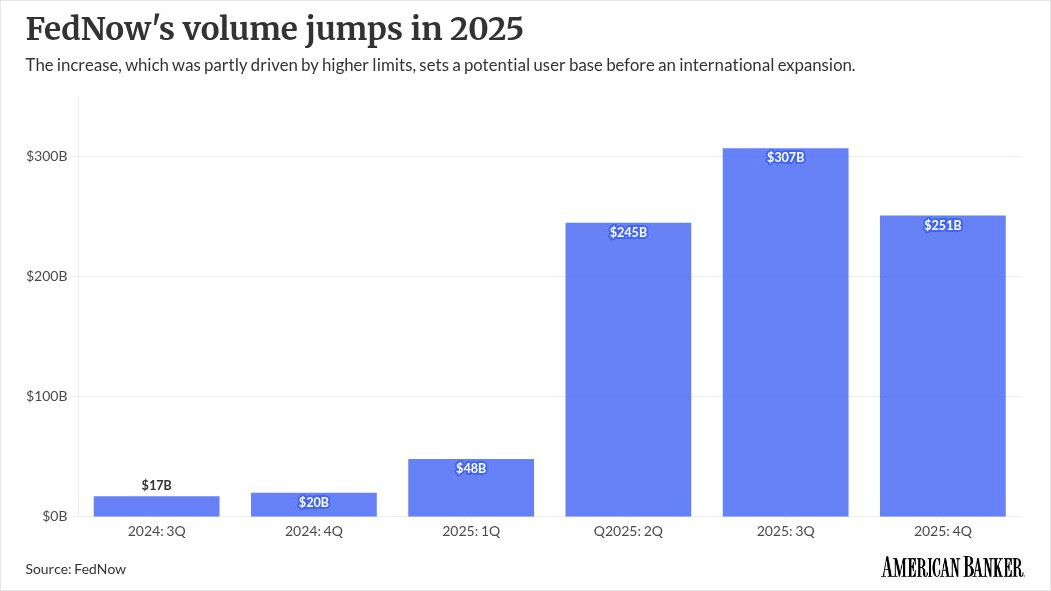
FedNow нещодавно перевищив позначку в 1700 членів
Інновація у двох напрямках
Розширення платежів у режимі реального часу для покриття транскордонних операцій також може збільшити ризики для безпеки. Розширення відбувається, оскільки банки також використовують агентський бізнес та інші нові форми ШІ. У Бостоні Ксепка виступив на панелі, яка обговорювала ризики та можливості агентства ШІ.
Учасники дискусії сказали, що тестувати міжнародні платежі, оскільки агенти штучного інтелекту беруть на себе більшу роль у банківській справі, буде складніше, але необхідно, враховуючи можливість отримати частку ринку, що швидко зростає. Наприклад, Visa і Mastercard мають і те, і інше
«Транскордонні платежі, як правило, складні», — сказав Мохіт Кансал, головний платіжний директор Flywire, на заході у сфері фінансових технологій у Бостоні.
Кансал сказав, що кожна країна має власний набір правил, і ці правила змінюються.
Проте ШІ може допомогти прискорити це, за словами Кансала. «Я не дозволю штучному інтелекту оновлювати нашу систему без експертної перевірки», — сказав Кансал.
Flywire спеціалізується на транскордонній обробці
«Кожен хоче експериментувати зі штучним інтелектом і його агентами», — сказав Кансал. “[But] Я не бачу багато агентських комісій. Агенти штучного інтелекту спочатку прийдуть і спростять робочий процес».
Агентський бізнес також може допомогти банкам конкурувати з небанківськими конкурентами, які останніми роками вийшли на міжнародні платежі.
«Фінтех повністю зірвали транскордонні платежі та чеки», — сказала Дженніфер Перрі, співголова відділу технологічних інновацій JPMorganChase, під час заходу Fintech Boston. «Наші клієнти хочуть зрозуміти, як швидше здійснювати й отримувати платежі, але вони також дійсно думають про те, як їх узгодити. Найбільший компонент — довіра».
Добро проти зла
З’являються нові форми ШІ
«Щоб спостерігати зростання автономних платежів, вам потрібна безпечна, захищена, постійно ввімкнена інфраструктура з багатим вмістом даних для їх підтримки», — сказав Ксепка. «Банки повинні почати думати про інфраструктуру».
Написати для
«Потрібно узгодити наші поточні нормативні рамки. Такі механізми, як «Знай свого клієнта» або KYC і звіти про підозрілу активність або SAR, усі побудовані на припущенні, що люди ініціюють транзакції та заповнюють форми. Це припущення не тільки порушено в сучасному світі штучного інтелекту, але й зазнало невдачі в нашій відповіді на багато сучасних загроз шахрайства», — сказав Кінсел.
Учасники бостонського фінтех-заходу сказали, що перевірка даних і користувачів є критично важливою для управління безпекою бізнесу агентства.
«Будь-що в штучному інтелекті настільки ж добре, як і дані», — сказав Кансал. «Якщо у вас немає потрібних даних, ви отримаєте виняток, і хтось прийде та спробує отримати дані [more than a dozen] різні джерела».
Про особу агента AI,
«ШІ хоче зробити платежі більш автономними». Ксепка сказав: «Шахраї також використовують штучний інтелект, щоб сприяти більш витонченому шахрайству. Нам потрібно переконатися, що хороший ШІ перемагає поганий».
— Чана Шенбергер і Меган Райан зробили свій внесок у цю історію.