
- Базове розуміння: Moov запустив послугу P2P, використовуючи наявні рахунки дебетових карток, щоб зробити її простішою у використанні, ніж додаток.
- Що поставлено на карту?: На ринку P2P домінують Zelle, Cash App і Venmo, хоча Moov стверджує, що є можливість для впровадження серед невеликих банків і кредитних спілок.
- вперед: Серед перших користувачів Moov є Джек Генрі, і найближчими тижнями буде працювати над наймом інших партнерів.
Хоча P2P-платіжні програми, такі як Venmo, Cash App і Zelle, існують уже багато років, фінтех Moov Financial стверджує, що є місце для іншої послуги, особливо якщо вона включає платіжний пристрій, яким вже користується більшість людей.
Він називається Moov Money і використовує цифрову платформу Джека Генрі Бенно, Visa та Mastercard, щоб дозволити банкам і кредитним спілкам підтримувати перекази через наявні рахунки дебетових карток і підключення до мобільного телефону. Можливо, існує ринок для додаткового P2P-додатка, цитує дослідження Moov Financial
Обробка контенту
«Відправнику не потрібно просити завантажити додаток. Якщо у вас є дебетова картка, ми можемо надіслати вам гроші», — сказав генеральний директор Moov Вейд Арнольд American Banker.
Частини Moov
Moov Money використовує дві карткові мережі в режимі реального часу, Mastercard Move і Visa Direct, з технологією Moov, що підключає карткові мережі до P2P-функції Moov. Це включає підключення для отримання номера телефону одержувача, контактної чи платіжної інформації. Ця інформація заповнює місце платежу та усуває необхідність вводити дані картки. Moov також підтримує перевірку особи, контроль шахрайства та керування суперечками, поєднуючи перевірку телефону, перевірку картки на рівні мережі, автентифікацію ключа доступу, моніторинг і виявлення шахрайства з підтримкою ШІ.
Для Mastercard і Visa Moov Money вирішує потребу розширити джерела обсягу платежів – у цьому випадку, використовуючи існуючі дебетові картки як інший засіб переказу грошей сторонам.
«Йдеться про те, щоб увімкнути P2P, не виходячи з оригінального банківського досвіду».
Майк Крессе, виконавчий віце-президент Mastercard із бізнесу та нових платежів у Північній Америці, розповів American Banker. «Чому споживачі повинні розуміти тонкощі P2P? Moov Money — це проста та зрозуміла послуга».
У своєму релізі Джастін Чжао, керівник Visa Direct для Північної Америки, сказав: «Завдяки нашій роботі з Moov фінансові установи тепер можуть використовувати надійні дані та інфраструктуру Visa, щоб допомогти споживачам надсилати та отримувати гроші з більшою впевненістю та легкістю».
Серед перших користувачів Moov Money — цифрова платформа Banno Джека Генрі, яка надає постачальнику банківських технологій додаткову функцію для покращення відносин із клієнтами.
“[We have] продовження вдячності за відмінний рівень обслуговування, інновації та ефективність банківських технологій Джека Генрі. Протягом багатьох років ця стратегія досягла успіху серед клієнтів і, відповідно, значних фінансових результатів», — сказав Вільям Блер у дослідницькій записці про Джека Генрі.
Альтернативи
Клієнти Джека Генрі включають велику кількість громадських банків і кредитних спілок, що робить Moov Money потенційною пропозицією для Джека Генрі, оскільки вона прагне додати менші установи.
Враховуючи заголовок і впізнаваність бренду існуючих додатків, експерти з питань платежів кажуть, що Moov Money налаштована на сприяння.
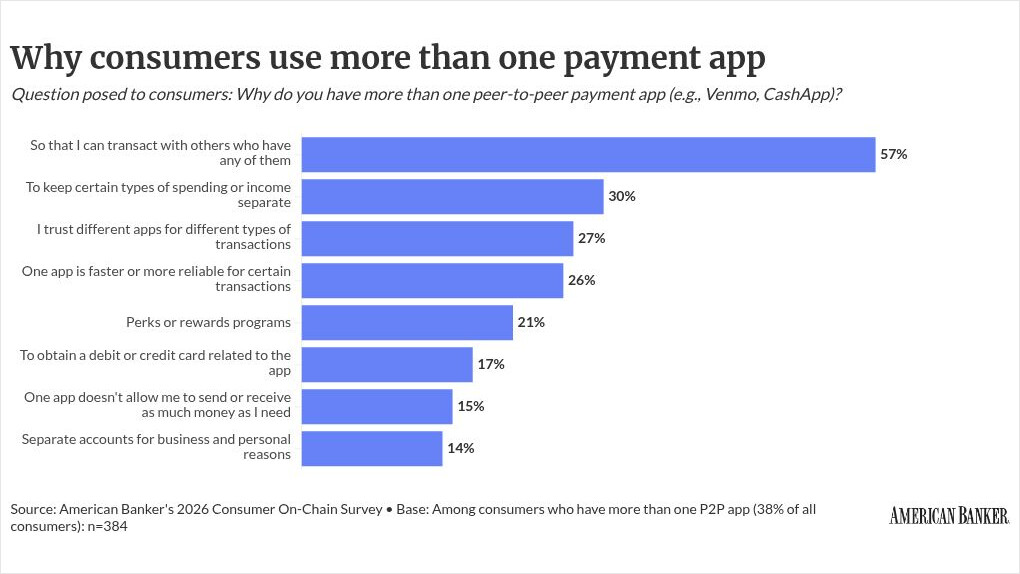
Більшість споживачів уже мають програми Zelle, Cash та/або Venmo; За словами Тоні ДеСенктіса, віце-президента Cornerstone Advisors, потреба в додаткових P2P-рішеннях не виглядає такою переконливою, особливо з огляду на відсутність транзакційної економіки.
«Як і з іншими P2P-рішеннями, проблемою залишається прийняття споживачами. Хоча дебетові картки широко прийняті, споживачам може бути важко завантажити свою дебетову картку в інше рішення», — сказав ДеСанктіс American Banker.
Минулого року Zelle зробила кроки, щоб розширити свою підтримку серед невеликих фінансових установ, і понад 95% учасників Zelle є громадськими банками.
«Не у всіх є Zelle, і так, наші клієнти стурбовані тим, що Zelle — чудовий банківський продукт», — сказав Джек Генрі, головний технічний директор Бен Мец, American Banker. «Ми підтримуємо Zelle і завжди будемо підтримувати, але наші клієнти давно хотіли альтернативи».
Zelle має пряму інтеграцію з понад 2300 банками та кредитними спілками, які охоплюють понад 80% депозитних рахунків у США. До 2025 року Zelle обробить понад 1,2 трильйона доларів США в 4,2 мільярда транзакцій, в середньому 3,4 мільярда доларів на день, а обсяг малого бізнесу становитиме майже 400 мільярдів доларів. Venmo, якою керує PayPal, повідомила про загальний обсяг платежів близько 330 мільярдів доларів за 2025 рік.
Block використовував свою службу переказу Cash App як сполучну тканину для роздрібних платежів, інструментів для малого бізнесу через Square і купівлі зараз/оплати пізніше через Afterpay. Cash App пропонує дебетові картки, короткострокові позики, прямі депозити, торгівлю акціями та підтримку криптовалюти. Moov пропонує Move Money банкам, кредитним спілкам, необанкам і брокерам для внутрішніх платежів від людини до людини. Фінансові установи підтримують Moov Money через наявний цифровий банківський досвід або безпосередньо інтегруються з Moov.
«Я розумію, чому Moov буде привабливим для громадських банків і кредитних спілок, які не хочуть реєструватися в Zelle», — сказав Аарон Макферсон, директор AFM Consulting, American Banker, додавши, що справжньою перешкодою є змусити фінансові установи активувати його. «Хоча 90,5% — це, звичайно, більше, ніж 34,6%, розбіжність полягає в тому, що фінансові установи не просувають цей тип послуг, або споживачі не приймають його, або вони віддають перевагу іншому рішенню, наприклад Venmo».