
- Основне розуміння: Управління репутацією ніколи не було необов’язковим – особливо для банків – і поява ШІ як нового, центрального гравця зі значним охопленням і впливом підвищила ставки.
- Інформація про підтримку: Серед банків, оцінених у дослідженні RepTrak, Ally Bank отримав позитивну оцінку ШІ за 100-бальною шкалою (в середньому для всіх 3 платформ), але відносно низьку оцінку 52,1. Далі Chase — 50,3, Truist — 42,6, Bank of America — 39,6, Chime — 37,3, Wells Fargo — 22,2 і TD Bank — 19,4.
- вперед: Оскільки власний голос банків все ще становить відносно невелику частку джерел платформ ШІ, включаючи як новий, так і застарілий контент, їм потрібно подвоїти свої зусилля, щоб переконатися, що їх перспективи є автентичними, доступними та легко доступними.
Репутація не є м’яким показником – це провідний показник ефективності бізнесу та страхової політики під час кризи. Це особливо вірно в банківській справі: за понад 20 років вимірювання міжгалузевої репутації моєї організації,
Обробка контенту
Створення та підтримка репутації — це вправа у розумінні та спілкуванні з багатьма зацікавленими сторонами, які мають важливе значення для організації, включаючи вирішення інколи різних пріоритетів і узгодження їх із основними корпоративними пріоритетами. Саме в цьому контексті
Люди все частіше звертаються до дослідницьких фірм ШІ, включно з банками. Наше власне дослідження в American Banker
ШІ-пошук банків аналізує дані з багатьох джерел, незалежно від того, чи належать вони банку чи ні. Платформи штучного інтелекту самі вирішують, яким джерелам віддати пріоритет, інтерпретувати вміст і, зрештою, судити про те, наскільки вони авторитетні та як працюють у різних частинах бізнесу. Але незважаючи на зростаючий вплив платформ на базі штучного інтелекту, більшість компаній не можуть відповісти на такі критичні запитання: як штучний інтелект «малює» компанію та які наративи він посилює чи пригнічує? На чому базують свої оцінки джерела ШІ та чи правильні вони? Наскільки помітним є голос компанії у формуванні наративу про те, що ШІ повернеться?
Ми використали дані цьогорічного дослідження, щоб показати, як рішення на основі штучного інтелекту, зокрема Claude, ChatGPT і Gemini, порівнюються з оцінкою, заснованою на інформованому громадському сприйнятті, з використанням того самого набору запитань, що входять до бази порівняльного аналізу RepTrak. Останній оцінює як репутацію компанії, так і сприйману ефективність бізнесу за 23 факторами репутації, згрупованими в 7 факторів: продукти та послуги, інновації, робоче місце, поведінка, громадянська позиція, лідерство та результати.
Для ілюстрації ми вибрали суміш різних установ: Ally Bank, Bank of America, Chase, Chime, TD Bank, Truist і Wells Fargo.
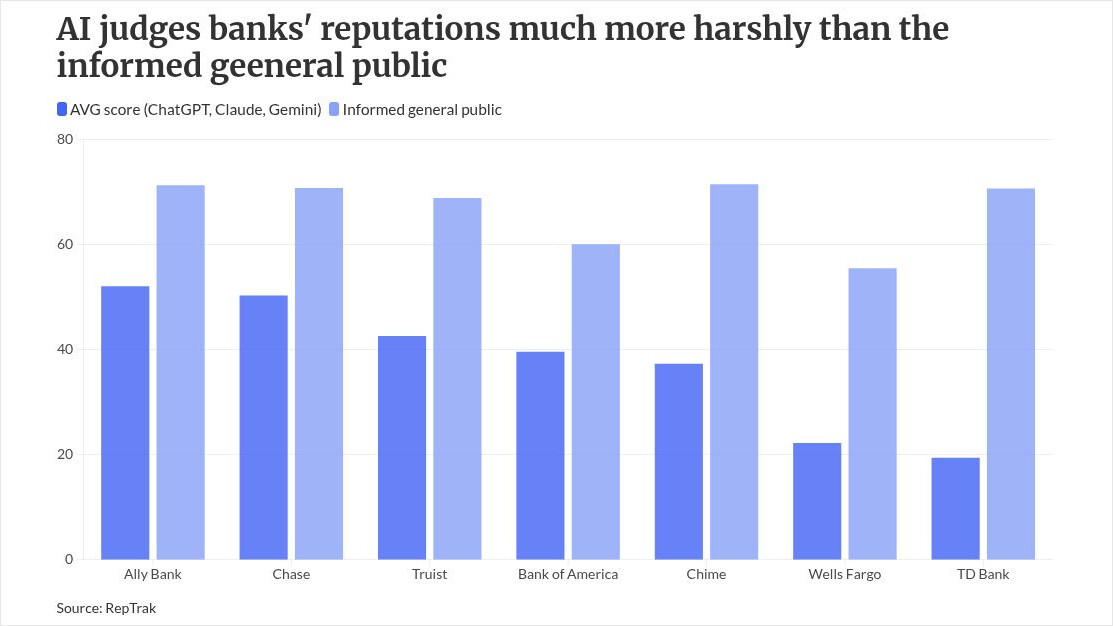
Наше перше розуміння полягало в тому, що ШІ оцінює кредитоспроможність банків набагато суворіше, ніж поінформована громадськість.
Серед досліджуваних банків Ally Bank отримав позитивну оцінку ШІ за 100-бальною шкалою (в середньому для всіх 3 платформ), але відносно низький – 52,1. Далі Chase — 50,3, Truist — 42,6, Bank of America — 39,6, Chime — 37,3, Wells Fargo — 22,2 і TD Bank — 19,4.
Поінформована громадськість постійно оцінювала ті самі банки вище, в середньому 70,0 від 55,5 для Wells Fargo до 71,5 для Chim. Ні тип банку, ні рівень «людських» рейтингів не були постійно пов’язані з рейтингами репутації ШІ.
Друге розуміння полягало в тому, що результати водіїв на основі штучного інтелекту також були нижчими, ніж сприйняття опитуваннями в найважливіших сферах: продукт/послуга, поведінка та громадянство. Більш позитивними є лише фінансові показники банків.
Фактори репутації, за якими штучний інтелект приблизно оцінює банки, – це ті, які людей найбільше цікавлять в оцінці репутації банків. Середній бал для оцінки поведінки AI склав 26,1 у порівнянні з 68,0 для інформованого співтовариства; продукти/послуги становив 42,0 проти 71,0; а банківські довідки про громадянство отримали оцінку 50,4 проти 66,3.
більше:
ШІ особливо критикує банки, які не відстоюють своїх продуктів і послуг, брак етичної поведінки та екологічні недоліки.
Сприйняті фінансові показники були єдиним фактором, який отримав значно вищу середню оцінку на основі штучного інтелекту – 81,5 порівняно з середньою оцінкою людини – 72,3. Прибутковість банків була оцінена як позитивний фактор.
Третє розуміння полягало в тому, що жоден банк не «перемагає» над усіма факторами репутації, а успадковані дії важливіші для платформ ШІ, ніж люди.
У той час як Alli отримав найвищі 4 з 7 факторів репутації, інші банки вийшли першими за решту. Наприклад, Bank of America посів найвище місце в рейтингу інновацій і фінансових показників, а Chase посів перше місце в категорії лідерства.
Останнє розуміння полягало в тому, що коли штучний інтелект створює свої оцінки банків, банківські джерела становлять менше 10% консультативних даних.
Найбільш цитованим джерелом були ЗМІ, за ними йшли рейтингові сайти, такі як JD Power і Glassdoor. Інші джерела, з якими проводилися консультації, — це державні веб-сайти, зокрема Бюро захисту прав споживачів, популярні відгуки клієнтів і облікові записи в соціальних мережах.
Банки повинні розуміти не тільки те, які джерела є найбільш впливовими на репутацію їхньої компанії, включно з типом платформи штучного інтелекту, але й те, наскільки їхній власний голос порушується. Це особливо важливо для респондентів RepTrak
Управління репутацією ніколи не було необов’язковим – особливо для банків – і поява ШІ як нового, центрального гравця зі значним охопленням і впливом підвищила ставки. Наші висновки надають вагомі попередні докази того, що банки, чия репутація історично зазнавала тиску в суді громадської думки, стикаються з додатковими проблемами через призму ШІ. Зокрема, штучний інтелект оцінює банки в сферах, які є найбільш важливими для споживачів: продукт/послуги та поведінка.
Оскільки власний голос банків все ще становить відносно невелику частку джерел платформ ШІ, включаючи як новий, так і застарілий контент, їм потрібно подвоїти свої зусилля, щоб переконатися, що їх перспективи є автентичними, доступними та легко доступними. Це допоможе використати сильні сторони, визначені ШІ, усунути слабкі сторони та розробити надійну, засновану на фактах розповідь про проблеми, які є найбільш важливими для зацікавлених сторін.


