- Основні ідеї: Walmart підтримує Apple Pay після довгого часу, створюючи нові можливості для банків і платіжних компаній.
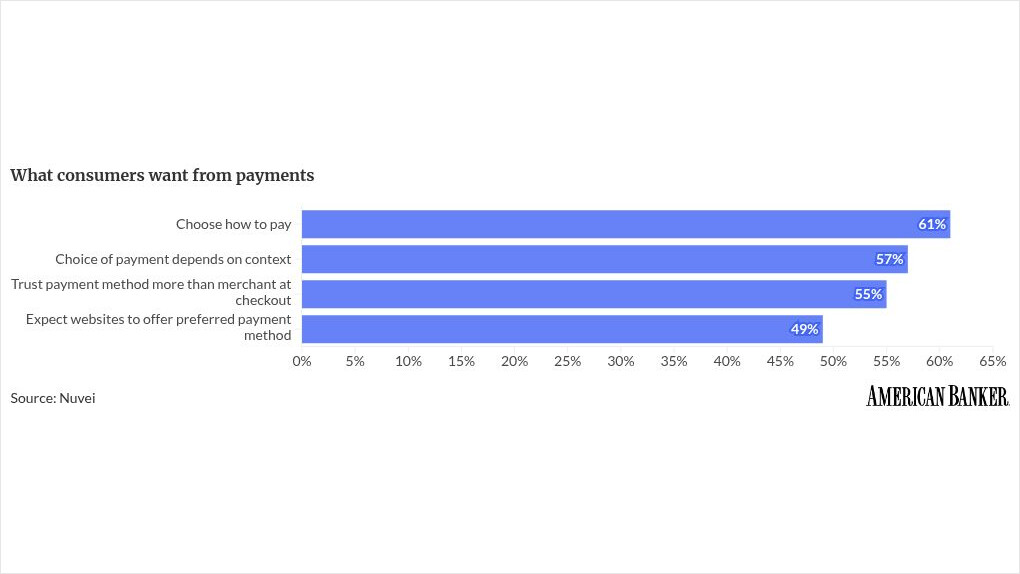
- Що поставлено на карту?: Це пов’язано з переміщенням споживчих переваг у бік цифрових варіантів.
- Експертні цитати: «Навіть роздрібний продавець, який має масштаби для вдосконалення свого досвіду оплати, визнав цінність впровадження методів, які вже використовують клієнти. Банки, продавці та постачальники платіжних послуг, які не підтримують ці параметри, ризикують втратити обсяг операцій і щоденну актуальність», — Ед Дін, Nuway.
Негайна доступність коштів у повсякденному фінансовому житті споживачів є широко поширеною.
Walmart
Обробка контенту
Нещодавно
Ось кілька уроків, які банки можуть винести з останнього кроку Walmart:
Зміщення здійснюється клієнтами
Ед Дін, віце-президент із продуктів Nuvei, сказав в електронному листі, що крок Walmart відображає переваги споживачів. «Навіть роздрібний продавець, який має такий масштаб, щоб просувати свій досвід оплати, визнав цінність впровадження методів, які вже використовують клієнти. Банки, продавці та постачальники платіжних послуг, які не підтримують ці переваги, ризикують щодня втрачати обсяг транзакцій та релевантність».
Володіння обліковим записом не є правом власності
Банки можуть залишатися основною фінансовою установою для клієнта, але атака насправді спрямована на пріоритет платежів, повідомив в електронному листі Прашант Шах, віце-президент із управління продуктами SoFi Tech Solutions. Дані про транзакції фінансової технологічної компанії підкріплюють цей зсув: у другому кварталі «клацніть, щоб заплатити» здобув більшу частку, ніж будь-який інший спосіб оплати, і Walmart, найбільший постачальник, змінить ситуацію.
«Якщо ваша картка є тією, якою клієнт фактично не користується, ви втрачаєте свої комісії та переходите до іншого емітента, навіть якщо цей клієнт зберігає свій поточний рахунок у вас», — сказав Шах. «З часом ви можете дістатися до того, куди надходять зарплати, але не до картки, на яку вони претендують».
Ігнорування проблеми не зникне
Тоні ДеСенктіс, віце-президент Cornerstone Advisors, сказав American Banker, що громадські банки роками здебільшого нехтували запровадженням мобільних гаманців, і великі банки також не робили цього. У деяких випадках вони не зосереджуються на платежах. Крім того, “є брак розуміння мобільних гаманців серед молодого покоління”, сказав він.
Нещодавно
бути навмисним
Банкам потрібно виміряти, який відсоток їхньої клієнтської бази використовує картку у своєму цифровому гаманці — крок, який багато банків не роблять, сказав ДеСанктіс American Banker. Може допомогти звіт постачальника від банківської платіжної системи. Наступним кроком є розробка цільової маркетингової стратегії щодо впровадження цифрового гаманця. Це може включати кампанії електронною поштою, щоб нагадувати клієнтам додати свою картку до свого гаманця, і програми заохочення, такі як повернення готівки або подарункові картки, щоб стимулювати використання. Потім, після виконання цих кроків, банки повинні контролювати використання картки, щоб утримувати свою картку на першому місці.
“Недостатньо отримати рахунок; ви повинні виграти рахунок”, – сказав Шах.
Шах зазначив, що 15 відсотків споживачів сказали, що вони змінили картку, тому що магазин або додаток полегшили оплату, а 21 відсоток перейшли на картку з кращими винагородами.
Важливо залишатися на високій посаді
Також важливо виконувати завдання. Якщо термін дії картки закінчується, її втрачено або її потрібно перевипустити, клієнт повинен повторно додати її вручну, що створює труднощі та за замовчуванням для іншої картки вибирається інший варіант. Збереження цих облікових даних допоможе емітенту зберегти позицію, яку він уже заробив, сказав Шах.
«Банкам потрібно дивитися не тільки на те, чи підтримують їхні картки мобільні гаманці, але й думати про те, наскільки добре працюватиме цей досвід», — сказав Луї Хок, керівник платіжної компанії Usio, в електронному листі. «Наскільки легко додати картку? Що робити, якщо верифікація не вдасться, клієнт змінить свій телефон або його картку буде перевипущено? Ці дані можуть визначити, чи хтось використовує вашу картку, чи переходить на іншу».
За словами Філа Бруно, головного спеціаліста зі стратегії та розвитку ACI Worldwide, найважче тримати ситуацію під контролем, коли все змінюється. «Хтось отримує новий телефон або картку на заміну, або втрачає свій телефон, і йому потрібно припинити платежі. Банк повинен впоратися з цим, не зламавши нічого», — сказав він в електронному листі. «За допомогою токенів банк може запаркувати картку на втраченому телефоні та обробити фізичну картку. Це допомагає, лише якщо служба обслуговування клієнтів може це зробити, коли клієнт телефонує».
Під час реєстрації також виникає питання про шахрайство, яке необхідно вирішити. «Токен захищає дані картки під час оплати, але він не повідомляє вам, що особа, яка додає картку до свого телефону, має право використовувати її. Банки повинні отримати цю перевірку особи без необхідності боротися за законних клієнтів», — сказав Бруно.
Це стосується не лише кредитних карток
2026 рік