

- Базове розуміння: Банки мають великий вплив на індустрію штучного інтелекту в США, яка може стати серйозною проблемою, якщо зростання сповільниться або впаде.
- Інформація про підтримку: Професор фінансів з Колумбійського університету підрахував, що банківський сектор позичив близько 800 мільярдів доларів компаніям, які беруть участь у створенні фізичної інфраструктури ШІ.
- Експертні цитати: «Вам не потрібен великий удар по попиту на той кредит, який у біді». – Стейн Ван Ньювербург, професор фінансів і нерухомості в Колумбійському університеті
Обробка контенту
Останніми тижнями побоювання щодо штучного інтелекту стали апокаліптичними. Але навіть якщо технології не покінчать із людською расою, вони можуть підірвати глобальну економіку.
Неважко уявити ланцюг подій: AI-компанії частково фінансують будівництво дата-центрів банківськими кредитами. Потім, коли ці компанії випускають свою продукцію, прибутки не виправдовують очікувань. Компанії зі штучним інтелектом не виплачують свої кредити, а банки отримують удар, виснажуючи їхній капітал і погіршуючи їх здатність кредитувати інші підприємства.
«Банки відіграють центральну роль у функціонуванні ширшої економіки», — сказав виданню American Banker Стейн Ван Нівербург, професор фінансів і нерухомості в Колумбійському університеті. «Тож якщо банки стикаються з проблемою банкрутства кредитів центрів обробки даних, це впливає на їх здатність кредитувати решту економіки».
Чи викликає це незначну рецесію, чи
Додавши всі позики, які вони надають, включаючи іпотеку, синдиковані позики та позики на проекти, Ван Нівербург підрахував, що наразі банки винні ШІ близько 800 мільярдів доларів. І в міру будівництва ця цифра буде тільки зростати.
«Багато банків майже не зосереджуються на кредитуванні центрів обробки даних, тому вони ризикують», — сказав Ван Нівербург.
І є багато потенційних загроз для доходів Америки від ШІ. По-перше, попит на продукт може бути недостатньо сильним. Інша полягає в тому, що китайські конкуренти можуть виробляти дешевші та популярні альтернативи, які нижчі ціни. Крім того
Кожен із цих ризиків показав ознаки матеріалізації. І, за словами Ван Нівербурга, кожного з них може бути достатньо, щоб отримати кредити, пов’язані зі штучним інтелектом.
“Часто … позика може становити до 90% від загальної вартості проекту, а власний капітал становить лише 10%, – сказав Ван Нівербург, – що означає, що вам не потрібен великий удар, щоб вимагати цю позику”.
Powerbanking
Центри обробки даних споживають велику кількість електроенергії, іноді вимагаючи розширення місцевих електромереж лише для задоволення їхніх потреб. Кілька банків взяли участь у фінансуванні цього розширення.
Яскравим прикладом є KeyCorp. Позики банку на комунальні послуги на 191 мільярд доларів зросли майже на 40% за три роки, досягнувши 10,1 мільярда доларів у другому кварталі 2026 року. Минулого року на комунальні послуги припав 61% зростання кредитів Cleveland Bank.
Браян Форан, банківський аналітик Truist Securities, сказав American Banker: «Я не думаю, що більшість людей усвідомлювали, наскільки це було велике».
Значна частина цього зростання кредитування була «турбована» бумом ШІ, сказав Форан.
«Штучний інтелект, очевидно, стимулює хвилю капіталу та інвестицій для комунальних послуг», — сказав він. «Я думаю, що вони отримали вигоду від хвильового ефекту цих інвестицій ШІ в комунальну мережу».
То що, якщо покупцям усієї цієї додаткової електроенергії важко оплачувати свої рахунки? Історично комунальні послуги були сектором «низького ризику», зазначив Форан. Їхні доходи регулюються, і певний обсяг попиту гарантований, але видалення елемента ШІ, швидше за все, усуне вибухове зростання.
«Я б сказав, що з ними все буде добре», — сказав Форан. «Ніколи не дізнаєшся, поки не закінчиться приплив». KeyCorp відмовився коментувати цю історію.
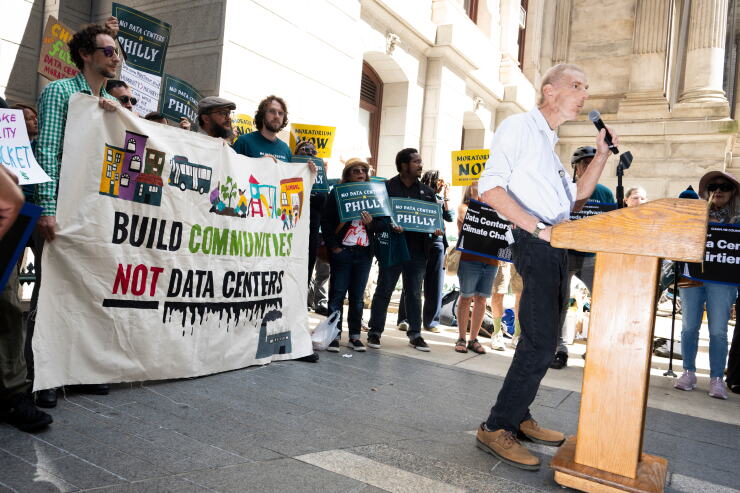
Енергетичні потреби ШІ також є політичною відповідальністю. Американці по всьому ідеологічному спектру
«Я думаю, що багато технологічних компаній були глибоко здивовані рівнем протидії та швидкістю, з якою ця опозиція мобілізувалася», — сказав Джеремі Фішер, головний радник із клімату та енергетики Sierra Club, American Banker.
Для компаній, які взяли позики на будівництво центрів обробки даних, і їхніх кредиторів державна політика, яка уповільнює будівництво, може призвести до фінансового краху.
«Якщо існує обмеження на будівництво нового центру обробки даних, але ви вже почали і вже дали позику на його фінансування, тепер ви застрягли», — сказав Ван Нівербург. «У вас немає доходу, щоб сплатити цей борг».

Джо Ламберті/Блумберг
Хвильовий ефект
Навіть банки, які не беруть безпосередньої участі у створенні чи захисті центрів обробки даних, зацікавлені в їх майбутньому через повсюдний вплив ШІ на економіку США.
«Це просто величезна екосистема, яка підтримує весь ланцюжок інфраструктури ШІ», — сказав Ван Нівербург. За його словами, економіка «дуже залежить» від цього, «аж до виробників мікросхем і пам’яті, аж до всіх постачальників енергії, сантехніків і електриків».
Деякі банки заявили, що знають про зв’язок і працюють над зменшенням ризиків. Під час нещодавнього дзвінка про прибутки для Regions Financial, банку з Бірмінгема, штат Алабама, аналітик запитав, як працює компанія
«Ми намагаємося обговорювати на звичайній основі, лише з точки зору розуміння того, що є в нашому портфоліо, які зв’язки та різні типи аналізу стресу, щоб сказати: якщо цей конкретний сектор має якісь слабкі місця, як це вплине на нас?» Регіональний директор Джон Тернер відповів.
Це важливе питання, враховуючи великий масштаб ролі ШІ в економіці. За оцінками Ван Нівербурга, якщо розробка штучного інтелекту продовжуватиметься нинішніми темпами та буде завершена у 2032 році, загальні інвестиції становитимуть у середньому близько 3,6% ВВП США на рік, що більше, ніж будь-який попередній розвиток інфраструктури, включаючи залізницю та Інтернет.
Тож якщо бульбашка штучного інтелекту лопне, кожен банк — незалежно від рівня його участі у створенні центрів обробки даних — майже напевно відчує хвилевий ефект.
«Кожного разу, коли ви втрачаєте головне джерело економічного зростання, ви маєте ширший вплив», — сказав Форан. “А як щодо кредитної картки? Що щодо рівня безробіття? Що щодо ширших ризиків C&I?”
Відстрочка поп
Не всі бачать проблему попереду. В останні місяці керівники банків загалом активно висловлювалися щодо стану економіки США. В останньому турі
Брендан Кофлін, президент Citizens Financial Group, не вірить, що наслідки штучного інтелекту можуть усе це скасувати.
«Навіть за межами економіки штучного інтелекту сектори США, не пов’язані зі штучним інтелектом, все ще сильні», — сказав Кафлін American Banker. «Тож навіть із уповільненням роботи штучного інтелекту — якщо це станеться, чого я не очікую — це може витягти повітря з повітряної кулі, але решта економіки США все ще на дуже міцному ґрунті».
Інші, враховуючи попередні раунди інвестицій у технології, вказали, що вони вірять у можливий спад. У липні генеральний директор Goldman Sachs Девід Соломон заявив, що вартість ШІ була
«Врешті-решт ви матимете калібрування, скидання, уповільнення, а потім подальше прискорення», — сказав Соломон. «Так загалом виглядає дорога».
більше:
Навіть якщо аварія буде на шляху, Ван Нівербург не думає, що це станеться відразу. Настільки багато речей сповільнює будівництво — від проблем з енергетикою до проблем виробництва до нещодавніх запитів технологічних лідерів щодо уповільнення — що пропозиція обчислень ШІ залишається дещо обмеженою. Це дозволяє поки що залишатися високими цінами, а отже, і доходами.
«Це дає нам час завчасно побачити крах і, можливо, уповільнити роботу», — сказав Ван Нівербург. «У мене немає кришталевої кулі, і світ змінюється дуже швидко. Але принаймні в осяжному майбутньому я не бачу якогось неминучого краху за рогом».
У той же час погляд на попередні технологічні досягнення може бути радше повчальним, ніж заспокійливим. Наприклад, за телекомунікаційним бумом кінця 1990-х швидко послідував крах фондового ринку та рецесія на початку 2000-х.
«Я думаю, якщо ми подивимося на історію, такі типи конструкцій часто асоціюються з фінансовими кризами або крахами», — сказав Ван Нівербург. «Я думаю, що це станеться після циклу».
Є ще одна сторінка в історії, на яку посилалися і Ван Нівербург, і Форан: глобальна фінансова криза. У цьому випадку бульбашка на ринку житла врешті-решт лопнула через те, що так багато субстандартних іпотечних кредитів зіпсувалися, а банки були ключовою ланкою в зараженні решти економіки.
Залишається побачити, чи штучний інтелект створить таку кількість економічних проблем. Але спільним для цих двох бумів є їх глибокий зв’язок з банками, а отже, і з багатьма іншими підприємствами.
«Я впевнений, що існують інші галузі, інші книги та інші експозиції, які мають більше відношення до штучного інтелекту, ніж люди уявляють», — сказав Форан перед тим, як згадати цитату тодішнього генерального директора Citi Чарльза Прінса у 2007 році: «Поки грає музика, ви повинні продовжувати танцювати».