

- Основне розуміння: Технологічні та структурні зміни означають, що фрахтування повертається до докризового рівня.
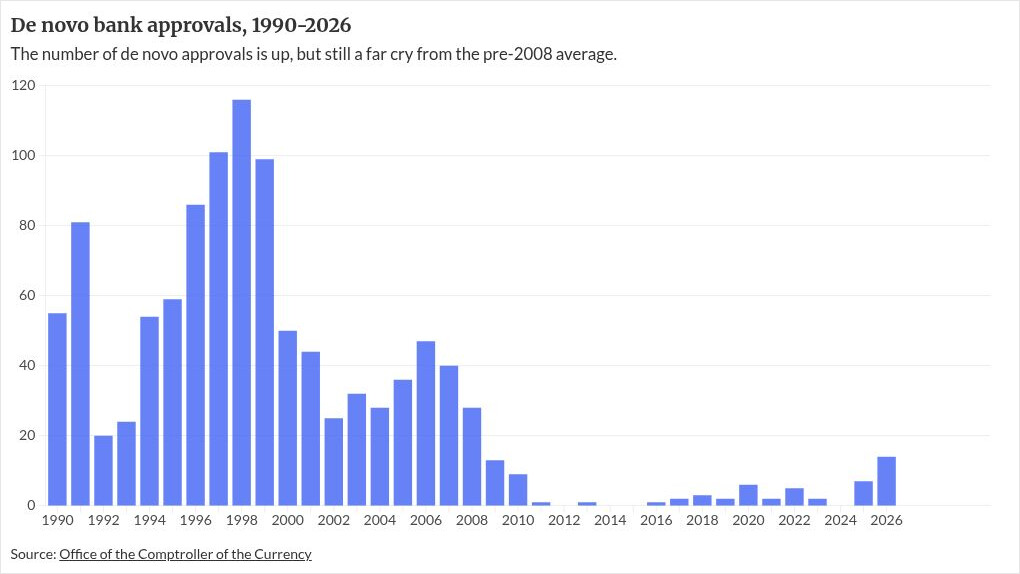
- Інформація про підтримку: З 2010 по 2024 рік щороку було створено в середньому менше семи нових банків, порівняно зі 185 на рік з 1960 по 2006 рік.
- Цитати експертів: «Хоча зміни в економічній та регуляторній політиці можуть збільшити кількість нових банків, їх буде недостатньо, щоб повернути їх кількість до рівня до кризи». – Дослідження Федерального резервного банку Канзас-Сіті.
Після багатьох років зменшення кількості нових банків, схвалених регуляторами, банки-стартапи, які часто називають de novos, зростають.
Обробка контенту
Але кількість нових статутів не є остаточним показником здоров’я банківської системи, і, незважаючи на реальний тягар посиленого регулювання, лише більш високі регуляторні стандарти не можуть пояснити, чому традиційне формування de novo так різко знизилося.
Перше травня
«Схоже, що технологічні зміни є перш за все відповідальними за останній спад у створенні банків заново», — кажуть дослідники.
Зниження утворення нових банків відоме. За даними Kansas City Federal Paper, з 2010 по 2024 рік статути отримували в середньому менше семи новостворених банків на рік, що є найнижчим показником за півстоліття. Для порівняння, з 1960 по 2006 рік щороку надавалося в середньому 185 чартерів de novo. Нові банківські установи того періоду слідували за бізнес-циклами з послідовними підйомами та падіннями. Але в той час як фінансова криза 2008 року прискорила скорочення нових банків, до цього ця тенденція значно сповільнилася.
«З 1983 року … кількість нових банків зросла до послідовних менших піків, що свідчить про те, що кількість нових банківських статутів скоротилася задовго до зниження поточних статутів у 2009 році», — йдеться в дослідженні.
П’ять нових банків
«Деново фрахтування допомагає банківській системі йти в ногу з еволюцією фінансів і підтримує нашу сучасну економіку», – сказав контролер валюти Джонатан Гулд.
більше:
У червні Федеральна рада з аналізу фінансових установ, до складу якої входять керівники федеральних банківських установ, вказала на посткризове середовище, високі стартові витрати та слабкість регулювання як фактори, що уповільнюють нові банківські заявки, навіть якщо загальна банківська система збільшила активи.
«Після фінансової кризи 2008 року кількість утворень de novo стагнувала, що сприяє зменшенню кількості депозитних установ».
Старший віце-президент і радник з питань регулювання Consumer Bankers Association Майкл Емансіпатор сказав, що регуляторний тягар після кризи «безумовно призвів до консолідації банків».
«Агентська банківська діяльність вимагала стільки капіталу для нових заявників, що ціннісна пропозиція стала менш привабливою», — сказав Емансіпатор. «Понад 25 мільйонів доларів авансового капіталу ускладнюють підрахунки, особливо коли новий банк зазвичай не приносить прибутку протягом трьох-п’яти років».
Конференція державних банківських наглядачів показала, що вони
Натан Росс, віце-президент CSBS з питань політики, сказав, що кількість нових банків не є «магічним числом», але що «починаючи з кризи 2008 року кількість виходів значно перевищила кількість нових учасників», частково через вищі витрати на відкриття.
«Відмітною ознакою будь-якої здорової галузі, включно з банківською, є постійний потік нових учасників і запланованих виходів», — сказав Росс. «У контексті банківської справи це означає, що інвестиційний капітал розглядає володіння та управління банком як прибуткову справу».
Однак кількість нових статутів не обов’язково є незалежним показником здоров’я банківської системи. Джейсон Чорлінз, бухгалтер і керуючий директор бухгалтерської фірми Kaufman Rossin, каже, що здорова банківська система – це така, в якій добре капіталізовані та добре керовані установи можуть розумно задовольнити незадоволені потреби споживачів, але зауважує, що кількість нових банків не обов’язково є найважливішою статистикою.
«Кількість нових банків є корисним сигналом, але це не незалежний показник здоров’я банківської системи», — сказав Чорлінш. «Кращим показником є те, чи злиття створює життєздатні установи, які розширюють значущі банківські можливості, задовольняють конкретні потреби клієнтів і можуть протистояти економічним спадам».
Дослідження дослідників з Канзас-Сіті також показало, що, хоча нормативний тягар і вимоги до капіталу мали статистично значущий вплив на новоутворення, накладні витрати для громадських банків фактично знизилися після кризи 2008 року.
«Всупереч поширеному наративу про регуляторний тиск… невідсоткові витрати по відношенню до активів для банків громади знизилися після Великої рецесії», — написали вони. «Згодом накладні витрати зросли, але залишилися нижче історичного рівня».
Дослідники визнали, що зміна регуляторної політики для стартап-банків може стимулювати нове утворення. Однак їхня модель показала, що навіть значне зменшення регуляторного навантаження, яке вони вимірювали у своєму дослідженні за кількістю сторінок Федерального реєстру, опублікованих банківськими установами за відповідний період, і значне зниження вимог до початкового капіталу не призвели до повного повернення до встановленого законом рівня.
«Згідно з нашою моделлю, зменшення на одне стандартне відхилення як відкриття капіталу, так і відкриття сторінок у Федеральному реєстрі призводить до того, що кожен рік відкривається лише приблизно п’ять-шість банків», – написали вони. «Хоча така м’яка політика, як вимоги до капіталу, може сприяти формуванню заново, переваги слід зважити порівняно з вартістю збільшення ризику невдачі протягом життєвого циклу заново».
Водночас технології відкрили нові способи надання фінансових послуг як споживачам, так і підприємствам. ICBA Emancipator зазначає, що нинішня хвиля заявників із стартап-спільнот-банків відрізняється від популярних уявлень.
«Поточна хвиля нових заявників на банки часто походить від небанківських організацій, які зазвичай мають трасти або статути з обмеженою комісією, а не громадські банки з повним набором послуг, і це не ідеально для споживчого вибору та здоров’я системи», — сказав Емансіпатор. «Якщо метою є кредитори місцевої громади та повне обслуговування малого бізнесу та недостатньо охоплених ринків, суміш претендентів усе ще покладається на фінтех та криптоінфраструктуру, а не стільки на громадські банки».
Кіп А. Вайсман, партнер юридичної фірми Luce Gorman, каже, що тенденція до більшого залучення нових банків до фінтех- та/або крипто-бізнесу замість традиційних громадських кредиторів може вплинути на доступність споживчих кредитів. Громадські банки можуть пропонувати більш персоналізовані послуги споживачам і, швидше за все, нададуть кредити протягом бізнес-циклу, ніж фінтех-компанії, сказав він.
«Фінтех-компанії мають довгу історію розширення послуг у сприятливі часи, але вони не доступні клієнтам, коли фінансові послуги найбільше потрібні — важкі часи», — сказав Вайсман. «Цього не було з депозитарними установами, включаючи de novos».