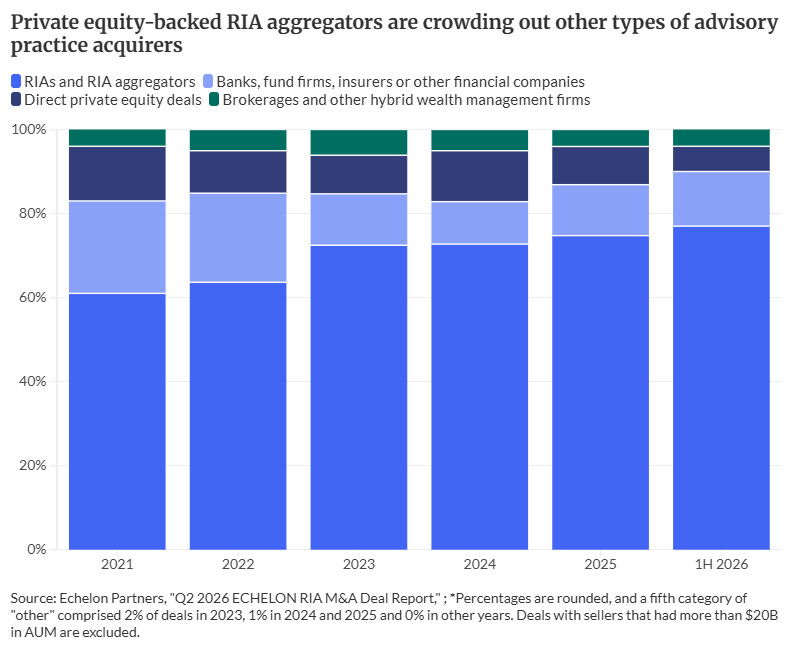
У індустрії, що розвивається, фінансові консультанти мають більше потенційних джерел капіталу, ніж будь-коли раніше, розглядаючи можливість придбання одного чи кількох підприємств з управління капіталом.
Обробка контенту
Однак, за словами Брендона Кавала, партнера консалтингової та консалтингової фірми Advisor Growth Strategies, цей перелік варіантів фінансування, що постійно розширюється, також створює певні проблеми для потенційних кредиторів, нових материнських компаній або міноритарних інвесторів. Повне меню включає найбільш домінуючих гравців M&A серед приватних інвестиційних компаній та зареєстрованих агрегаторів інвестиційних консалтингових фірм, які вони підтримують, а також традиційних постачальників капіталу, таких як банки, а тепер і приватні кредитні установи.
Якщо власники RIA розглядають угоду, яка зробить їх новою материнською компанією, команда Кавала радить їм «подумати про модель повернення покупця або модель повернення інвестицій у всьому цьому та про те, як ця модель повернення узгоджується з вашими стратегічними цілями», – сказав він. Але повна зміна керування представляє лише одну категорію доступних варіантів.
«У цьому є багато речей, тому я думаю, що в цілому це хороший знак того, що для цього ринку є більше варіантів фінансування, тому що тут є багато можливостей. Але, у свою чергу, це викликає багато запитань і може створити багато плутанини для повсякденного оператора нашої галузі», — сказав Каваль. «Все повертається до того, якщо вам потрібен будь-який рівень капіталу, чому? Ви повинні почати екстраполювати своє «чому» на ринок, а не навпаки – не всі збираються давати вам капітал, і ви з’ясовуєте, чому тоді це не працює».
За словами Метта Рігана, президента Wealthcare, «справді стійка інвестиція від Sammons Financial Group, майже 100-річної компанії, яка ніколи нічого не продавала», допомогла незалежним консультаційним службам у Річмонді, штат Вірджинія, і фірмі RIA Wealthcare розширити свою діяльність у сфері M&A після придбання Wealthcare минулого року.
Хоча він віддав належне попереднім власникам компанії, приватній інвестиційній компанії NewSpring Capital NewSpring Holdings, за те, що вони «неймовірно підтримали» компанію, коли клієнтські активи виросли з приблизно 1 мільярда доларів США до 9 мільярдів доларів, він сказав, що «коли ми купуємо компанію, це назавжди» як відмінність у M&Ailting. Відтоді активи Wealthcare зросли до 10,5 мільярдів доларів США, у тому числі 1,5 мільярда доларів з дев’ятьма консультаційними практиками, якими вона володіє. У процесі Sammons, гігант ануїтетів і страхування, диверсифікував свої холдинги за останні п’ять років, придбавши Wealthcare, компанію з управління активами та технологію Beacon Capital Management і компанію NorthRock Partners, що працює тільки в RIA.
«Вони прийняли дуже свідоме рішення хеджувати цей процентний ризик», — сказав Реган. «Це просто зовсім інша стратегія, тому що, коли ви володієте приватним капіталом, вам вигідно збільшити ваш дохід, збільшити маржу і не витрачати багато грошей».
Шукаєте фінансування? Перегляньте ці сорти
Але будь-який інвестор або постачальник капіталу для RIA або іншого бізнесу з управління капіталом може в той чи інший час застосовувати багато різних стратегій. Наприклад, кредити минулого місяця по
Типи джерел фінансування, які засновники, правонаступники або власники компанії з управління капіталом можуть використовувати в консалтинговій практиці:
- Міноритарні інвестиції в компанії, які зосереджуються на них або інших непублічних покупцях
- Банки різного розміру, включаючи банки, які спеціалізуються на кредитуванні RIA M&A
- Позики, забезпечені Адміністрацією малого бізнесу США
- Позика або інші варіанти фінансування від приватних кредиторів
- Внутрішні борги або угоди між засновниками та правонаступниками або “забуті” операції
- Інвестори приватного капіталу або фірми з управління капіталом, які їх підтримують
- Інші приватні або державні компанії, які купують компанії або надають капітал
- Надбагаті сімейні офіси, які купують бізнес з управління капіталом
У свою чергу, коли підприємець-консультант обирає джерело фінансування, ця компанія може виступати окремим видом капіталу або інвестором для третьої компанії. Найпоширенішим типом угод злиття та поглинання стали угоди «прийому», коли менша компанія працює під керівництвом материнської компанії, яка є або джерелом фінансування, або емітентом облігацій, що надає капітал. Розбивка наведених вище восьми категорій на подальші відмінності, ймовірно, виявить найбільшу напругу між покупцями, інвесторами або кредиторами управління капіталом.
БІЛЬШЕ: Пенсійний та дитячий коледж – допомога клієнтам у виборі надійних заощаджень
Високий рівень фінансування
Велика кількість джерел капіталу відображає галузь, яка досягла рекордних прибутків минулого року з маржею до 39% і середнім прибутком консалтингової практики приблизно 2,1 мільйона доларів США. Здатність до масштабування за рахунок додавання нових клієнтів або найму радників, поглиблення відносин із наявною клієнтською базою та оцінювання активів дає компаніям з управління капіталом «три чіткі драйвери зростання, якщо подумати про це», — сказав Реган. Незважаючи на те, що інвестори приватного капіталу увійшли в галузь у «нещо інше, як епопея», інші джерела фінансування, такі як банки, «хочуть позичати під ці активи», сказав він. Якби було навпаки, приватні інвестори зняли б провину з галузі.
«Ви бачите постійні механізми. Ви бачите, як приватні інвестиційні компанії продовжують життя цим інвестиціям, залучаючи їх до нових фондів і забезпечуючи новий капітал», — сказав Ріган. «Їм подобається простір. Немає нічого, на що вони дивилися і казали: «Це неможливо»».
Kaval висловив такий позитивний прогноз, зазначивши, що найпривабливіші постачальники продовжують отримувати преміальні оцінки. Усвідомлюючи, що постачальники, які не мають таких характеристик, як високі темпи зростання, клієнтські ніші та плани спадкоємства, можуть не зібрати стільки учасників торгів або постачальників фінансування найвищого рівня, він не вірить у те, що ціни в галузі падають. Фактично, він передбачив, що в майбутньому більше компаній можуть піти шляхом, протилежним від тенденції до приватного.
«Якщо ви подивитеся на абсолютний розмір деяких найбільших платформ у цьому просторі, я думаю, що одна з них хоче використовувати публічні ринки», — сказав Кавал. «Немає доказів того, що сторона попиту не враховується».